Total Landed Cost คืออะไร? ต้นทุนที่แท้จริงเกินราคาสินค้า
 ฟลุ้ค (นักศึกษา)
Total Landed Cost คืออะไร? ต้นทุนที่แท้จริงเกินราคาสินค้า
เวลาที่ฝ่ายจัดซื้อเปรียบเทียบใบเสนอราคาจากซัพพลายเออร์สองราย เกณฑ์ที่หลายองค์กรใช้ตัดสินใจยังคงเป็น "ราคาต่อหน่วย" ที่ต่ำที่สุด แต่ในโลกการค้าปี 2026 ที่อัตราภาษีนำเข้าผันผวนจากมาตรการกีดกันทางการค้า ค่าระวางเรือที่ขึ้นลงตามฤดูกาลและความแออัดของท่าเรือ รวมถึงอัตราแลกเปลี่ยนที่เคลื่อนไหวรายวัน การตัดสินใจด้วยราคาหน้าใบสั่งซื้ออย่างเดียวอาจนำไปสู่ความสูญเสียที่มองไม่เห็นจนกว่าจะปิดงบการเงินปลายปี
แนวคิด Total Landed Cost หรือ TLC จึงกลับมาเป็นเครื่องมือสำคัญที่องค์กรทั่วโลกนำมาใช้ทบทวนกลยุทธ์การจัดหาสินค้าและออกแบบเครือข่ายซัพพลายเชนใหม่ เพราะมันตอบคำถามที่ตรงไปตรงมาแต่มักถูกมองข้าม นั่นคือ "สินค้าชิ้นนี้เมื่อมาถึงมือเราจริง ๆ มีต้นทุนรวมเท่าไหร่กันแน่"
Total Landed Cost คืออะไรกันแน่
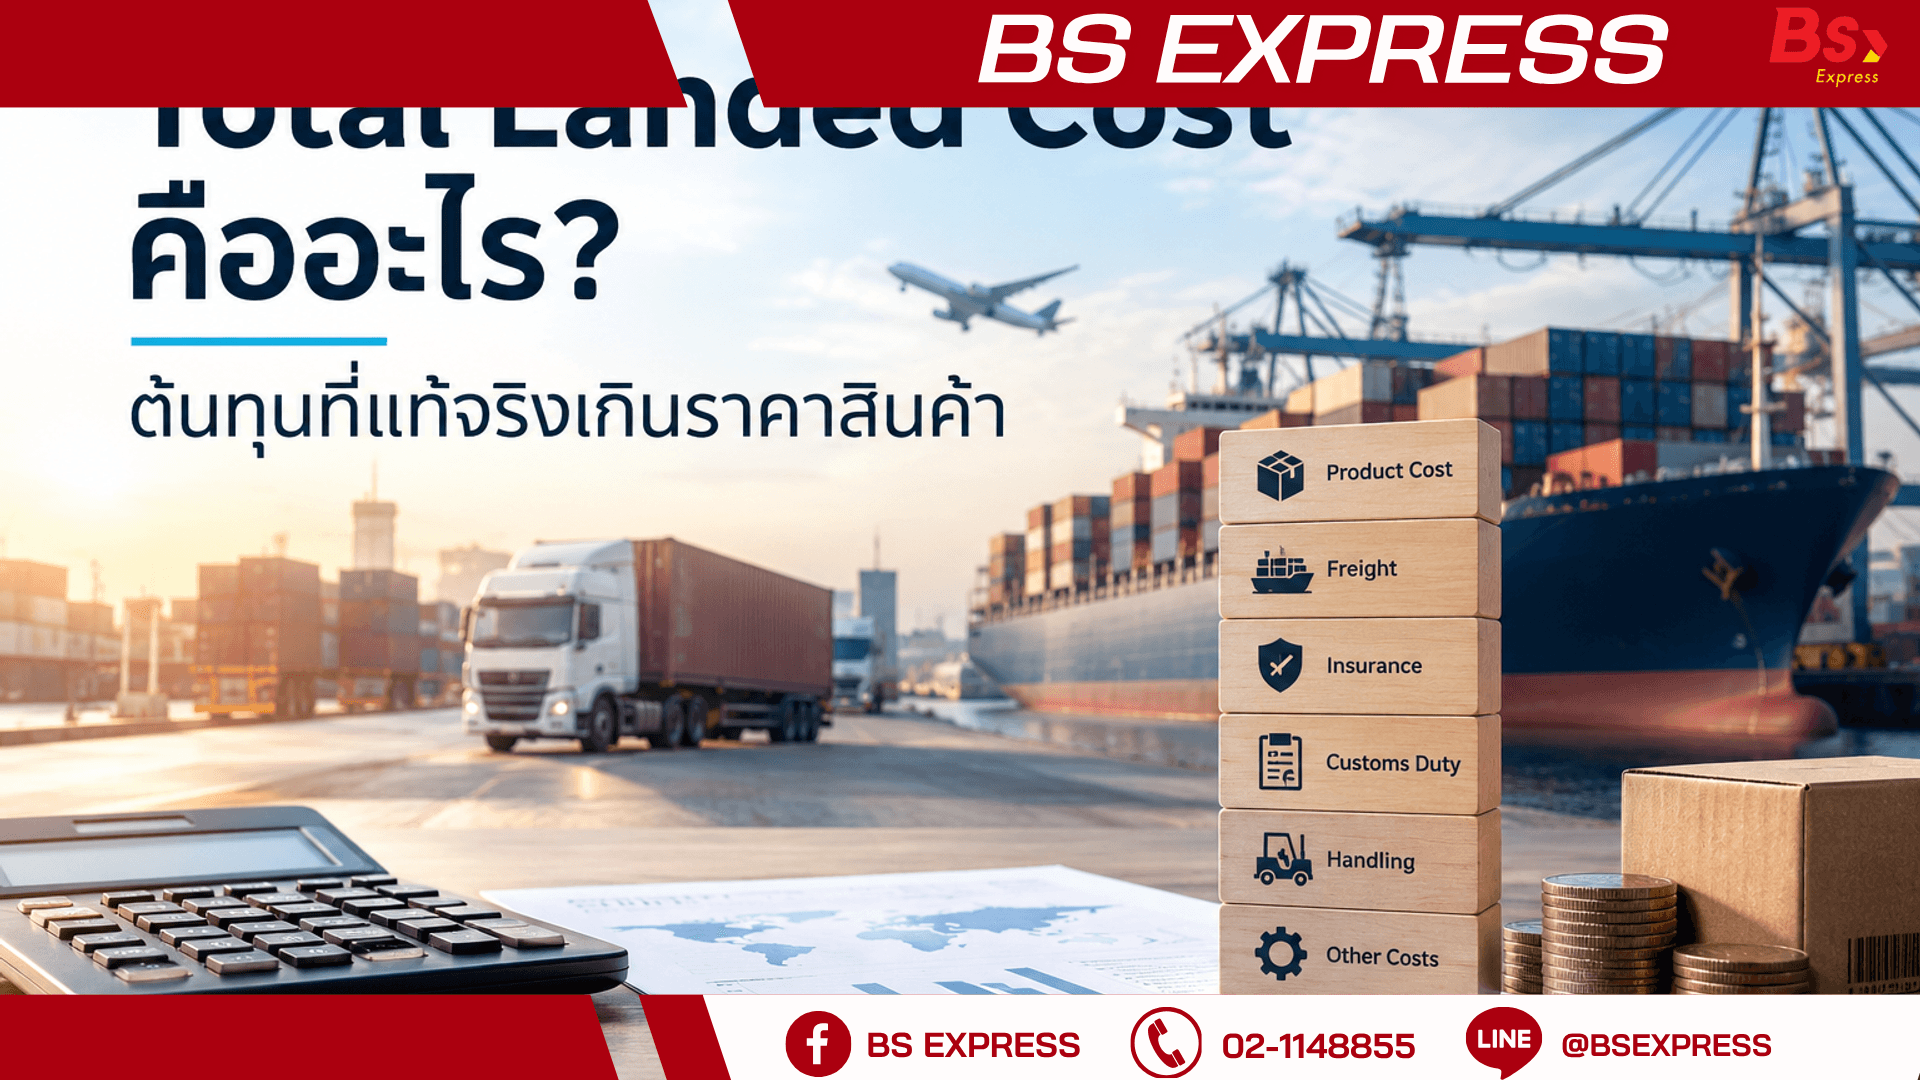
Total Landed Cost คือผลรวมของต้นทุนทั้งหมดที่เกิดขึ้นตั้งแต่จุดผลิตสินค้าไปจนถึงจุดที่สินค้าพร้อมใช้งานหรือพร้อมขายในมือผู้ซื้อ ไม่ใช่แค่ราคาสินค้าที่ระบุในใบเสนอราคาเท่านั้น แต่รวมถึงค่าขนส่งทุกทอด ภาษีศุลกากรและอากรนำเข้า ค่าประกันภัยสินค้า ค่าธรรมเนียมท่าเรือและคลังสินค้าทัณฑ์บน ต้นทุนการถือครองสินค้าคงคลังระหว่างขนส่ง ตลอดจนความเสี่ยงจากอัตราแลกเปลี่ยนและความล่าช้า
แนวคิดนี้ไม่ใช่เรื่องใหม่ในทางทฤษฎี องค์กรข้ามชาติใช้หลักการนี้มานานหลายทศวรรษในการเปรียบเทียบแหล่งจัดหาสินค้าระหว่างประเทศ แต่สิ่งที่เปลี่ยนไปคือความซับซ้อนของปัจจัยที่ต้องนำมาคำนวณเพิ่มขึ้นอย่างมากในช่วงหลังวิกฤตห่วงโซ่อุปทานโลกและสงครามการค้าที่ยืดเยื้อ ทำให้ TLC ไม่ใช่แค่สูตรคำนวณทางบัญชีอีกต่อไป แต่กลายเป็นเครื่องมือตัดสินใจเชิงกลยุทธ์ระดับผู้บริหาร
องค์ประกอบต้นทุนที่มักถูกมองข้าม
หลายองค์กรที่เริ่มทำ TLC มักหยุดอยู่ที่ต้นทุนที่จับต้องได้ง่าย เช่น ค่าสินค้า ค่าขนส่ง และภาษี แต่ในทางปฏิบัติยังมีต้นทุนแฝงอีกหลายชั้นที่ส่งผลต่อกำไรขั้นต้นอย่างมีนัยสำคัญ
ต้นทุนเงินทุนหมุนเวียน:
สินค้าที่เดินทางด้วยเรือจากเอเชียไปยุโรปหรืออเมริกาอาจใช้เวลา 25-45 วัน ระหว่างนั้นเงินทุนของบริษัทถูกผูกไว้กับสินค้าที่ยังไม่สร้างรายได้ ต้นทุนดอกเบี้ยหรือต้นทุนค่าเสียโอกาสของเงินทุนนี้ควรถูกรวมเข้าไปในการคำนวณ โดยเฉพาะในช่วงที่อัตราดอกเบี้ยอยู่ในระดับสูง
ต้นทุนคุณภาพและของเสีย:
ซัพพลายเออร์ที่ราคาถูกกว่าบางครั้งมาพร้อมอัตราของเสียหรือสินค้าไม่ผ่านมาตรฐานที่สูงกว่า ต้นทุนการตรวจสอบคุณภาพเพิ่มเติม การส่งคืน หรือการผลิตซ้ำ ล้วนต้องนำมาบวกเข้ากับต้นทุนรวมเพื่อให้เห็นภาพที่แท้จริง
ต้นทุนความเสี่ยงด้านภูมิรัฐศาสตร์และการปฏิบัติตามกฎระเบียบ:
ค่าใช้จ่ายในการตรวจสอบแหล่งที่มาของวัตถุดิบ การขอใบรับรองแหล่งกำเนิดสินค้า หรือความเสี่ยงจากการถูกปรับเปลี่ยนอัตราภาษีกะทันหันในบางประเทศคู่ค้า ถือเป็นต้นทุนที่ประเมินยากแต่ส่งผลกระทบรุนแรงเมื่อเกิดขึ้นจริง
ต้นทุนคาร์บอนและความยั่งยืน:
หลายอุตสาหกรรมเริ่มถูกกดดันให้เปิดเผยปริมาณการปล่อยคาร์บอนตลอดห่วงโซ่อุปทาน การเลือกเส้นทางขนส่งที่ปล่อยคาร์บอนต่ำอาจมีต้นทุนสูงกว่าในระยะสั้น แต่ช่วยลดความเสี่ยงด้านกฎระเบียบและภาพลักษณ์แบรนด์ในระยะยาว
ทำไมราคาที่มองเห็นไม่ใช่ต้นทุนที่แท้จริง
งานวิจัยด้านการจัดซื้อระหว่างประเทศชี้ให้เห็นซ้ำแล้วซ้ำเล่าว่า ช่องว่างระหว่างราคาสินค้าที่ระบุในสัญญากับต้นทุนรวมที่แท้จริงเมื่อสินค้ามาถึงคลังสามารถสูงถึง 20-30% ของราคาสินค้า ขึ้นอยู่กับประเภทสินค้า เส้นทางขนส่ง และประเทศต้นทาง
ตัวอย่างที่พบบ่อยคือกรณีที่บริษัทเปลี่ยนซัพพลายเออร์จากประเทศหนึ่งไปอีกประเทศหนึ่งเพราะราคาสินค้าถูกกว่า 8% แต่ไม่ได้คำนวณว่าประเทศใหม่มีระยะทางขนส่งไกลกว่า มีความเสี่ยงด้านความล่าช้าที่ท่าเรือสูงกว่า และต้องเสียภาษีนำเข้าในอัตราที่ต่างกัน เมื่อรวมทุกปัจจัยแล้วต้นทุนรวมกลับสูงกว่าซัพพลายเออร์เดิม การตัดสินใจที่ดูสมเหตุสมผลบนกระดาษจึงกลายเป็นความผิดพลาดเชิงกลยุทธ์ที่ส่งผลต่อเนื่องหลายไตรมาส
นี่คือเหตุผลที่ผู้บริหารระดับสูงในฝ่ายจัดซื้อและซัพพลายเชนเริ่มผลักดันให้ TLC เป็นเกณฑ์มาตรฐานในการอนุมัติสัญญาจัดซื้อ แทนที่จะใช้ราคาต่อหน่วยเพียงอย่างเดียว
วิธีคำนวณ Total Landed Cost อย่างเป็นระบบ
การคำนวณ TLC ที่มีคุณภาพควรเริ่มจากการจัดหมวดหมู่ต้นทุนออกเป็นชั้น ๆ อย่างชัดเจน แทนที่จะพยายามรวมทุกอย่างเป็นตัวเลขเดียวโดยไม่มีที่มา
ชั้นแรกคือต้นทุนสินค้าตามใบเสนอราคา ชั้นที่สองคือต้นทุนขนส่งและโลจิสติกส์ ซึ่งควรแยกย่อยเป็นค่าขนส่งภายในประเทศต้นทาง ค่าขนส่งระหว่างประเทศ และค่าขนส่งภายในประเทศปลายทาง ชั้นที่สามคือต้นทุนด้านการค้าระหว่างประเทศ ได้แก่ ภาษีศุลกากร อากรพิเศษ และค่าธรรมเนียมพิธีการทางศุลกากร ชั้นที่สี่คือต้นทุนความเสี่ยงและเงินทุน ซึ่งรวมถึงประกันภัย ต้นทุนเงินทุนหมุนเวียน และค่าความผันผวนของอัตราแลกเปลี่ยน
สูตรพื้นฐานที่หลายองค์กรใช้คือ
ต้นทุนรวม = ราคาสินค้า + ต้นทุนขนส่งทุกทอด + ภาษีและอากร + ต้นทุนความเสี่ยงและเงินทุน + ต้นทุนแฝงอื่น ๆ
จากนั้นนำต้นทุนรวมนี้หารด้วยจำนวนหน่วยสินค้า จะได้ต้นทุนต่อหน่วยที่แท้จริง ซึ่งเป็นตัวเลขที่ควรนำไปเปรียบเทียบระหว่างแหล่งจัดหาสินค้าต่าง ๆ แทนที่จะเปรียบเทียบเฉพาะราคาสินค้าเพียงอย่างเดียว
บทบาทของข้อมูลและระบบวิเคราะห์ในการคำนวณ TLC แบบเรียลไทม์
ความท้าทายใหญ่ของ TLC ในอดีตคือความล่าช้าของข้อมูล องค์กรจำนวนมากยังคำนวณต้นทุนรวมแบบย้อนหลังหลังจากปิดงบไตรมาส ซึ่งไม่สามารถนำไปใช้ตัดสินใจได้ทันเวลา
ปัจจุบันองค์กรที่มีความพร้อมด้านข้อมูลเริ่มเชื่อมโยงระบบวางแผนทรัพยากรองค์กร ระบบบริหารการขนส่ง และฐานข้อมูลอัตราภาษีศุลกากรของแต่ละประเทศเข้าด้วยกัน เพื่อให้สามารถประเมิน TLC ได้ตั้งแต่ขั้นตอนขอใบเสนอราคา ไม่ใช่รอจนสินค้ามาถึงคลังแล้วจึงคำนวณย้อนหลัง โมเดลวิเคราะห์ข้อมูลยังสามารถจำลองสถานการณ์ เช่น หากอัตราภาษีนำเข้าเปลี่ยนแปลง หรือค่าระวางเรือปรับขึ้น 15% ต้นทุนรวมของแต่ละแหล่งจัดหาสินค้าจะเปลี่ยนไปอย่างไร ทำให้ทีมจัดซื้อสามารถเจรจาต่อรองหรือปรับกลยุทธ์ได้ล่วงหน้าก่อนที่ผลกระทบจะเกิดขึ้นจริง
สิ่งสำคัญคือคุณภาพของข้อมูลตั้งต้น หากข้อมูลอัตราภาษี ค่าธรรมเนียม หรือระยะเวลาขนส่งไม่แม่นยำ ผลลัพธ์ของโมเดลก็จะผิดเพี้ยนตามไปด้วย องค์กรจึงจำเป็นต้องลงทุนในการทำความสะอาดและปรับปรุงข้อมูลพื้นฐานควบคู่ไปกับการนำเทคโนโลยีวิเคราะห์มาใช้
การนำ TLC ไปใช้ในการตัดสินใจเชิงกลยุทธ์
เมื่อองค์กรมีตัวเลข TLC ที่น่าเชื่อถือแล้ว ประโยชน์ที่ตามมาไม่ได้จำกัดอยู่แค่การเลือกซัพพลายเออร์รายเดียว แต่ยังครอบคลุมถึงการออกแบบเครือข่ายคลังสินค้าและศูนย์กระจายสินค้าใหม่ การกำหนดราคาขายที่สะท้อนต้นทุนจริงในแต่ละตลาด และการประเมินความคุ้มค่าของการย้ายฐานการผลิตไปยังภูมิภาคใหม่
ฝ่ายการเงินยังสามารถใช้ TLC เป็นข้อมูลประกอบการวิเคราะห์ผลตอบแทนต่อผลิตภัณฑ์แต่ละรายการได้แม่นยำขึ้น เพราะบางครั้งสินค้าที่ดูเหมือนทำกำไรดีในบัญชีต้นทุนมาตรฐาน กลับมีกำไรที่แท้จริงต่ำกว่าที่คิดมาก เมื่อนำต้นทุนแฝงทั้งหมดมารวมคำนวณ
ความท้าทายในการนำไปใช้จริง
แม้แนวคิดจะฟังดูตรงไปตรงมา แต่การนำ TLC มาใช้จริงในองค์กรขนาดใหญ่กลับเผชิญอุปสรรคหลายด้าน ประการแรกคือข้อมูลกระจัดกระจายอยู่ในหลายระบบและหลายหน่วยงาน ฝ่ายจัดซื้อ ฝ่ายโลจิสติกส์ และฝ่ายการเงิน มักไม่ได้ใช้ฐานข้อมูลร่วมกัน ทำให้การรวบรวมตัวเลขต้นทุนที่ครบถ้วนใช้เวลานานและมีโอกาสผิดพลาดสูง
ประการที่สองคือวัฒนธรรมองค์กรที่ยังให้น้ำหนักกับตัวชี้วัดราคาต่อหน่วยมากกว่าต้นทุนรวม โดยเฉพาะในองค์กรที่ประเมินผลงานฝ่ายจัดซื้อจากส่วนต่างราคาที่ต่อรองได้ ซึ่งอาจสร้างแรงจูงใจที่ขัดแย้งกับเป้าหมายลดต้นทุนรวมขององค์กรในภาพรวม
ประการที่สามคือความซับซ้อนของการอัปเดตข้อมูลอัตราภาษีและกฎระเบียบการค้าที่เปลี่ยนแปลงบ่อย โดยเฉพาะในช่วงที่หลายประเทศปรับนโยบายการค้าเพื่อตอบโต้กัน องค์กรจึงต้องมีกระบวนการทบทวนตัวเลข TLC อย่างสม่ำเสมอ ไม่ใช่คำนวณเพียงครั้งเดียวแล้วใช้ต่อเนื่องเป็นปี
สรุป
Total Landed Cost คือเครื่องมือที่ช่วยให้องค์กรมองเห็นต้นทุนที่แท้จริงของสินค้าตลอดเส้นทางตั้งแต่แหล่งผลิตจนถึงมือผู้ใช้ ไม่ใช่แค่ตัวเลขในใบเสนอราคา ในยุคที่ภาษีการค้า ค่าขนส่ง และความเสี่ยงทางภูมิรัฐศาสตร์ผันผวนสูง การตัดสินใจจัดหาสินค้าด้วยราคาต่อหน่วยเพียงอย่างเดียวมีความเสี่ยงที่จะนำไปสู่ผลลัพธ์ทางการเงินที่ผิดพลาด
องค์กรที่สามารถคำนวณและติดตาม TLC ได้อย่างเป็นระบบ พร้อมเชื่อมโยงข้อมูลจากหลายหน่วยงานเข้าด้วยกัน จะมีความได้เปรียบในการเจรจาต่อรอง การออกแบบเครือข่ายซัพพลายเชน และการกำหนดกลยุทธ์ราคาที่แม่นยำกว่าคู่แข่งที่ยังยึดติดกับตัวเลขราคาหน้าใบสั่งซื้อเพียงอย่างเดียว ท้ายที่สุดแล้ว การเข้าใจต้นทุนที่แท้จริงคือจุดเริ่มต้นของการตัดสินใจทางธุรกิจที่ยั่งยืนในระยะยาว