Unit Economics คืออะไร? วัดกำไรต่อหน่วยก่อนขยายธุรกิจ
 ฟลุ้ค (นักศึกษา)
Unit Economics คืออะไร? วัดกำไรต่อหน่วยก่อนขยายธุรกิจ
ธุรกิจจำนวนมากภูมิใจกับยอดขายที่เติบโตทุกไตรมาส แต่กลับพบว่ากระแสเงินสดตึงมือและกำไรสุทธิแทบไม่เหลือ สาเหตุที่พบบ่อยคือผู้บริหารดูตัวเลขภาพรวมโดยไม่ได้ถามว่า การขายเพิ่มอีกหนึ่งหน่วยทำให้ธุรกิจได้หรือเสียเงินกันแน่ หากแต่ละหน่วยขาดทุน การขยายตัวก็เพียงทำให้ขาดทุนเร็วและมากขึ้น
Unit Economics คือกรอบคิดที่ตอบคำถามนี้ โดยวิเคราะห์รายได้และต้นทุนในระดับหน่วยพื้นฐานที่ธุรกิจสร้างมูลค่า ไม่ว่าจะเป็นลูกค้าหนึ่งราย คำสั่งซื้อหนึ่งรายการ เที่ยวขนส่งหนึ่งเที่ยว หรือพาเลทหนึ่งตำแหน่งในคลังสินค้า บทความนี้อธิบายแนวคิด ตัวชี้วัดสำคัญ วิธีประยุกต์ใช้กับธุรกิจ B2B และโลจิสติกส์ รวมถึงข้อผิดพลาดที่ควรหลีกเลี่ยง
Unit Economics คืออะไร
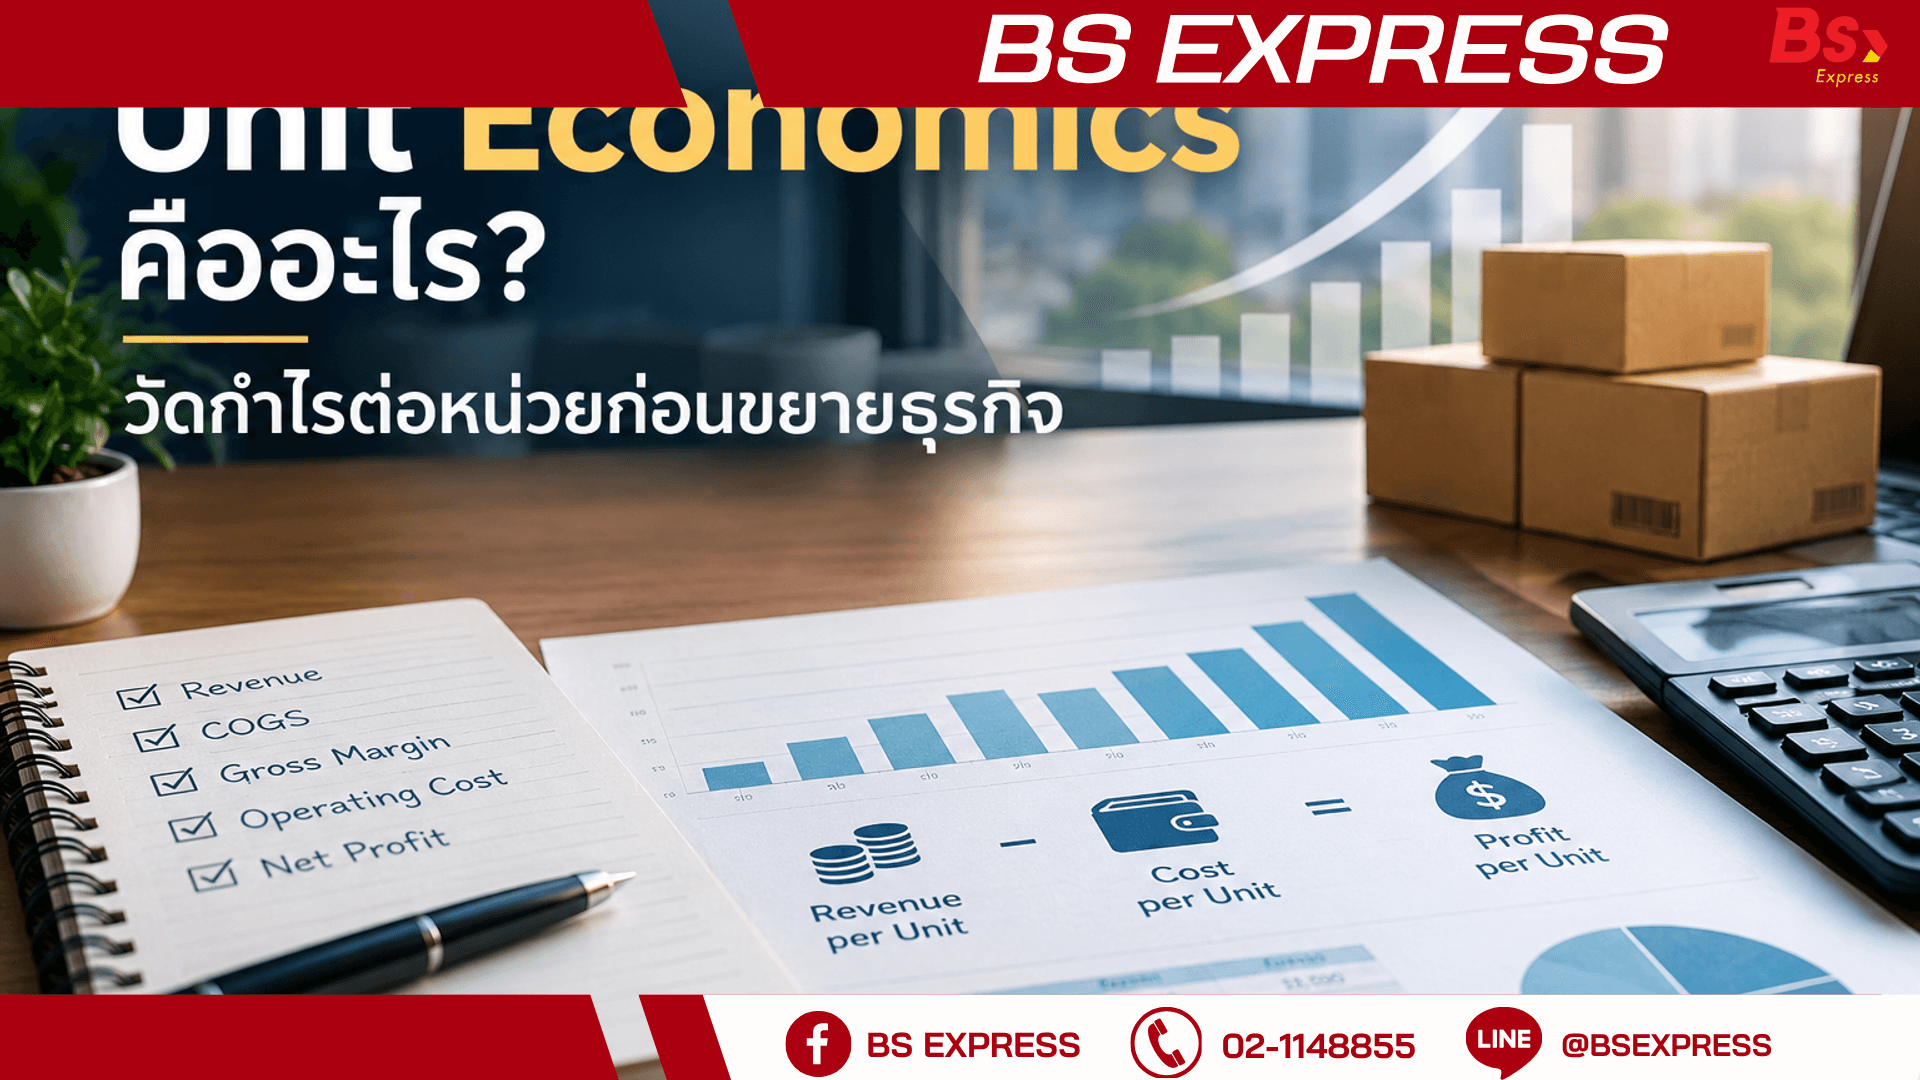
Unit Economics คือการวิเคราะห์ความสามารถในการทำกำไรต่อหนึ่งหน่วยธุรกิจ โดยนำรายได้ที่หน่วยนั้นสร้างขึ้นมาเทียบกับต้นทุนทั้งหมดที่ต้องจ่ายเพื่อให้ได้มาและให้บริการหน่วยนั้น หัวใจคือการแยกธุรกิจออกเป็นหน่วยเล็กที่วัดได้ แล้วดูว่าหน่วยเดียวสร้างกำไรจริงหรือไม่
หน่วยที่เลือกวิเคราะห์ขึ้นอยู่กับโมเดลธุรกิจ เช่น
ซอฟต์แวร์แบบสมัครสมาชิก: หน่วยคือบัญชีลูกค้าหนึ่งราย
ธุรกิจขนส่ง: หน่วยคือเที่ยววิ่ง กิโลเมตร หรือพัสดุหนึ่งชิ้น
คลังสินค้า: หน่วยคือพาเลทหนึ่งตำแหน่ง หรือคำสั่งซื้อหนึ่งรายการที่หยิบและแพ็ก
ธุรกิจผลิตและจัดจำหน่าย: หน่วยคือสินค้าหนึ่ง SKU หรือลูกค้าหนึ่งราย
ข้อสำคัญคือต้องเลือกหน่วยที่ตรงกับสิ่งที่ขับเคลื่อนต้นทุนและรายได้จริง หากเลือกหน่วยผิด ตัวเลขที่ได้จะทำให้ตัดสินใจผิดทิศทางได้
ตัวชี้วัดหลักที่ต้องรู้
ต้นทุนการหาลูกค้า (CAC)
CAC หรือ Customer Acquisition Cost คือต้นทุนรวมที่ใช้เพื่อให้ได้ลูกค้าใหม่หนึ่งราย คำนวณจากค่าใช้จ่ายด้านการตลาดและการขายในช่วงเวลาหนึ่ง หารด้วยจำนวนลูกค้าใหม่ที่ได้ในช่วงเดียวกัน ควรรวมเงินเดือนทีมขาย เครื่องมือ และค่าโฆษณา ไม่ใช่เฉพาะงบโฆษณาอย่างเดียว ในธุรกิจ B2B ที่วงจรการขายยาวและมีผู้มีส่วนร่วมตัดสินใจหลายคน CAC มักสูงกว่าที่คาดไว้มาก
มูลค่าตลอดอายุลูกค้า (LTV)
LTV หรือ Lifetime Value คือกำไรขั้นต้นที่คาดว่าจะได้จากลูกค้าหนึ่งรายตลอดระยะเวลาที่ใช้บริการ สูตรอย่างง่ายคือ รายได้เฉลี่ยต่อลูกค้าต่อรอบ คูณด้วยอัตรากำไรขั้นต้น แล้วหารด้วยอัตราการเลิกใช้บริการ (churn) ข้อควรระวังคือให้คำนวณจากกำไรขั้นต้น ไม่ใช่รายได้ เพราะรายได้ที่ยังไม่หักต้นทุนให้บริการจะทำให้ LTV สูงเกินจริง
อัตราส่วน LTV ต่อ CAC
อัตราส่วนนี้บอกว่าเงินที่ลงทุนหาลูกค้าให้ผลตอบแทนกลับมากี่เท่า ในแวดวงซอฟต์แวร์สมัครสมาชิกมักใช้เกณฑ์อ้างอิงคร่าวๆ ที่ประมาณ 3 ต่อ 1 แต่เป็นเพียงแนวทาง ไม่ใช่กฎตายตัว ธุรกิจแต่ละประเภทที่มีโครงสร้างต้นทุนและวงจรเงินสดต่างกันควรกำหนดเกณฑ์ของตนเอง หากต่ำกว่านี้มากอาจแปลว่าจ่ายแพงเกินไปเพื่อหาลูกค้า หากสูงกว่ามากอาจแปลว่าลงทุนขยายตลาดน้อยเกินไป
ระยะเวลาคืนทุน CAC
CAC Payback Period คือระยะเวลาที่ต้องใช้เพื่อให้กำไรขั้นต้นจากลูกค้าชดเชย CAC ที่จ่ายไป คำนวณโดยนำ CAC หารด้วยกำไรขั้นต้นรายเดือนต่อลูกค้า ตัวชี้วัดนี้สำคัญมากเมื่อเงินทุนหมุนเวียนจำกัด เพราะแม้ LTV จะสูง แต่ถ้าคืนทุนช้าเกินไป ธุรกิจอาจขาดเงินสดก่อนจะได้เห็นกำไรนั้น
กำไรส่วนเกินต่อหน่วย (Contribution Margin)
Contribution Margin คือรายได้ต่อหน่วย หักด้วยต้นทุนผันแปรทั้งหมดของหน่วยนั้น เช่น ค่าวัตถุดิบ ค่าขนส่ง ค่าแรงที่แปรตามปริมาณงาน และค่าธรรมเนียมช่องทางขาย ตัวเลขที่ได้บอกว่าแต่ละหน่วยที่ขายเพิ่มช่วยจ่ายค่าใช้จ่ายคงที่ได้เท่าใด เมื่อนำไปเทียบกับต้นทุนคงที่ก็จะรู้จุดคุ้มทุนของธุรกิจ
ประยุกต์ใช้กับโลจิสติกส์และซัพพลายเชน
ธุรกิจโลจิสติกส์เป็นพื้นที่ที่ Unit Economics ให้ประโยชน์สูง เพราะมาร์จิ้นมักบางและต้นทุนมีรายละเอียดมาก ตัวอย่างการกำหนดหน่วยและต้นทุนที่ควรรวม
ต่อเที่ยวขนส่ง: รายได้ค่าระวางต่อเที่ยว เทียบกับค่าน้ำมัน ค่าทางด่วน ค่าแรงคนขับ ค่าเสื่อมและซ่อมบำรุงรถ ค่าประกัน และต้นทุนจากการวิ่งเที่ยวเปล่ากลับ ซึ่งมักถูกมองข้ามทั้งที่กินกำไรได้มาก
ต่อพาเลทในคลังสินค้า: รายได้ค่าเช่าและค่าบริการต่อตำแหน่ง เทียบกับค่าพื้นที่ ค่าไฟ ค่าแรง ค่าอุปกรณ์ และอัตราการใช้พื้นที่จริง เพราะพื้นที่ว่างที่ไม่มีรายได้ต้องถูกนับเป็นต้นทุนของพื้นที่ที่ถูกใช้งาน
ต่อคำสั่งซื้อ: รายได้ต่อออเดอร์ เทียบกับต้นทุนหยิบ แพ็ก บรรจุภัณฑ์ ขนส่ง และต้นทุนจากออเดอร์ที่ถูกตีกลับ การแยกดูตามลูกค้าและช่องทางมักพบว่าออเดอร์เล็กจำนวนมากขาดทุน ขณะที่ออเดอร์ใหญ่ไม่กี่ราย
ต่อลูกค้า B2B: รวมค่าใช้จ่ายด้านการขาย การทำสัญญา การเชื่อมระบบ และการบริการหลังการขาย เทียบกับกำไรตลอดอายุสัญญา
เมื่อคำนวณตามหน่วยเหล่านี้ ผู้บริหารจะเห็นชัดว่าลูกค้า เส้นทาง หรือบริการใดสร้างกำไรจริง และรายใดกำลังกินกำไรของรายอื่นอยู่ ซึ่งเป็นข้อมูลสำคัญสำหรับการปรับราคา การเจรจาสัญญา หรือการตัดสินใจไม่รับงานบางประเภท
ขั้นตอนเริ่มต้นวิเคราะห์ Unit Economics
ขั้นที่ 1 กำหนดหน่วยวิเคราะห์: เลือกหน่วยที่สะท้อนตัวขับเคลื่อนรายได้และต้นทุนมากที่สุด
ขั้นที่ 2 รวบรวมรายได้และต้นทุน: แยกต้นทุนผันแปรออกจากต้นทุนคงที่ และไล่ดูต้นทุนที่ซ่อนอยู่ เช่น ค่าปรับ ค่าล่วงเวลา และสินค้าเสียหาย
ขั้นที่ 3 คำนวณตัวชี้วัด: หา Contribution Margin, CAC, LTV และระยะเวลาคืนทุน
ขั้นที่ 4 แบ่งกลุ่มเพื่อเปรียบเทียบ: ค่าเฉลี่ยรวมมักปิดบังปัญหา ควรแยกตามกลุ่มลูกค้า ผลิตภัณฑ์ ช่องทาง หรือเส้นทาง เพื่อหากลุ่มที่ทำกำไรและกลุ่มที่ขาดทุน
ขั้นที่ 5 ทดสอบสถานการณ์: ลองปรับตัวแปร เช่น ราคา ค่าน้ำมัน อัตรา churn หรืออัตราการใช้พื้นที่ แล้วดูว่ากำไรต่อหน่วยเปลี่ยนไปอย่างไร เพื่อรู้ว่าตัวแปรใดมีผลมากที่สุด
ขั้นที่ 6 ติดตามเป็นประจำ: Unit Economics ไม่ใช่การวิเคราะห์ครั้งเดียว ควรทบทวนทุกเดือนหรือทุกไตรมาส เพราะต้นทุนและพฤติกรรมลูกค้าเปลี่ยนตลอดเวลา
ข้อผิดพลาดที่พบบ่อย
นับต้นทุนไม่ครบ: การละเว้นต้นทุนทางอ้อมหรือเวลาของทีมขาย ทำให้ CAC ต่ำเกินจริงและตัดสินใจลงทุนผิด
ใช้ค่าเฉลี่ยรวมอย่างเดียว: กำไรเฉลี่ยที่ดูดีอาจซ่อนลูกค้าหรือเส้นทางที่ขาดทุนหนักไว้
คาดการณ์ LTV แบบมองโลกในแง่ดีเกินไป: หากสมมติว่าลูกค้าอยู่กับธุรกิจนานโดยไม่มีข้อมูลรองรับ LTV จะสูงเกินจริง ควรอิงข้อมูลย้อนหลังของกลุ่มลูกค้าที่เข้ามาในช่วงเวลาเดียวกัน
ไม่คำนึงถึงขนาดที่เปลี่ยนไป: ต้นทุนต่อหน่วยอาจดีขึ้นเมื่อปริมาณมากขึ้น แต่ก็อาจแย่ลงเมื่อต้องขยายไปตลาดที่หาลูกค้ายากกว่า หรือเมื่อคุณภาพบริการลดลงเพราะรับงานเกินกำลัง
ตัดสินใจจากตัวชี้วัดเดียว: LTV ที่สูงแต่คืนทุนช้า หรือกำไรต่อหน่วยที่ดีแต่ปริมาณน้อย ต่างก็อาจนำไปสู่ปัญหาได้ ควรพิจารณาตัวชี้วัดหลายตัวประกอบกัน
Unit Economics กับการตัดสินใจเชิงกลยุทธ์
เมื่อเข้าใจกำไรต่อหน่วยอย่างชัดเจน ผู้บริหารจะนำไปใช้ตัดสินใจได้หลายเรื่อง เช่น การตั้งราคาขั้นต่ำที่ไม่ขาดทุน การเลือกกลุ่มลูกค้าเป้าหมายที่คุ้มค่าที่สุด การจัดสรรงบการตลาดไปยังช่องทางที่ CAC ต่ำและคุณภาพลูกค้าดี การลงทุนลดต้นทุนในจุดที่กระทบต่อหน่วยมากที่สุด และการตัดสินใจว่าควรขยายธุรกิจเมื่อใด
หลักคิดง่ายๆ คือ ควรขยายเมื่อเศรษฐศาสตร์ต่อหน่วยพิสูจน์แล้วว่าแข็งแรง หากแต่ละหน่วยยังไม่ทำกำไร การเร่งขยายด้วยเงินทุนเพิ่มเติมเป็นการขยายปัญหา ไม่ใช่การขยายธุรกิจ ในทางกลับกัน เมื่อหน่วยหนึ่งทำกำไรได้อย่างสม่ำเสมอ การลงทุนเพิ่มจะมีเหตุผลรองรับด้วยตัวเลข
สรุป
Unit Economics ช่วยให้ธุรกิจมองเห็นความจริงที่ซ่อนอยู่หลังตัวเลขรวม ด้วยการวัดว่าลูกค้า คำสั่งซื้อ หรือเที่ยวขนส่งหนึ่งหน่วยสร้างกำไรหรือขาดทุนเท่าใด ตัวชี้วัดหลักอย่าง CAC, LTV, ระยะเวลาคืนทุน และ Contribution Margin ทำหน้าที่เป็นเข็มทิศสำหรับการตั้งราคา การเลือกลูกค้า และการตัดสินใจขยายธุรกิจ
สำหรับธุรกิจ B2B และโลจิสติกส์ที่มาร์จิ้นบางและต้นทุนซับซ้อน การแยกวิเคราะห์ตามหน่วยและกลุ่มลูกค้าจะช่วยให้เห็นจุดรั่วของกำไรได้เร็วกว่าการดูงบรวมเพียงอย่างเดียว เริ่มต้นได้ด้วยการเลือกหน่วยวิเคราะห์ที่เหมาะสม รวบรวมต้นทุนให้ครบ และทบทวนตัวเลขอย่างสม่ำเสมอ เพื่อให้การเติบโตทุกก้าวสร้างกำไรจริง