AI Cash Conversion Cycle คืออะไร? ปลดล็อกเงินสดในซัพพลายเชน
 ฟลุ้ค (นักศึกษา)
AI Cash Conversion Cycle คืออะไร? ปลดล็อกเงินสดในซัพพลายเชน
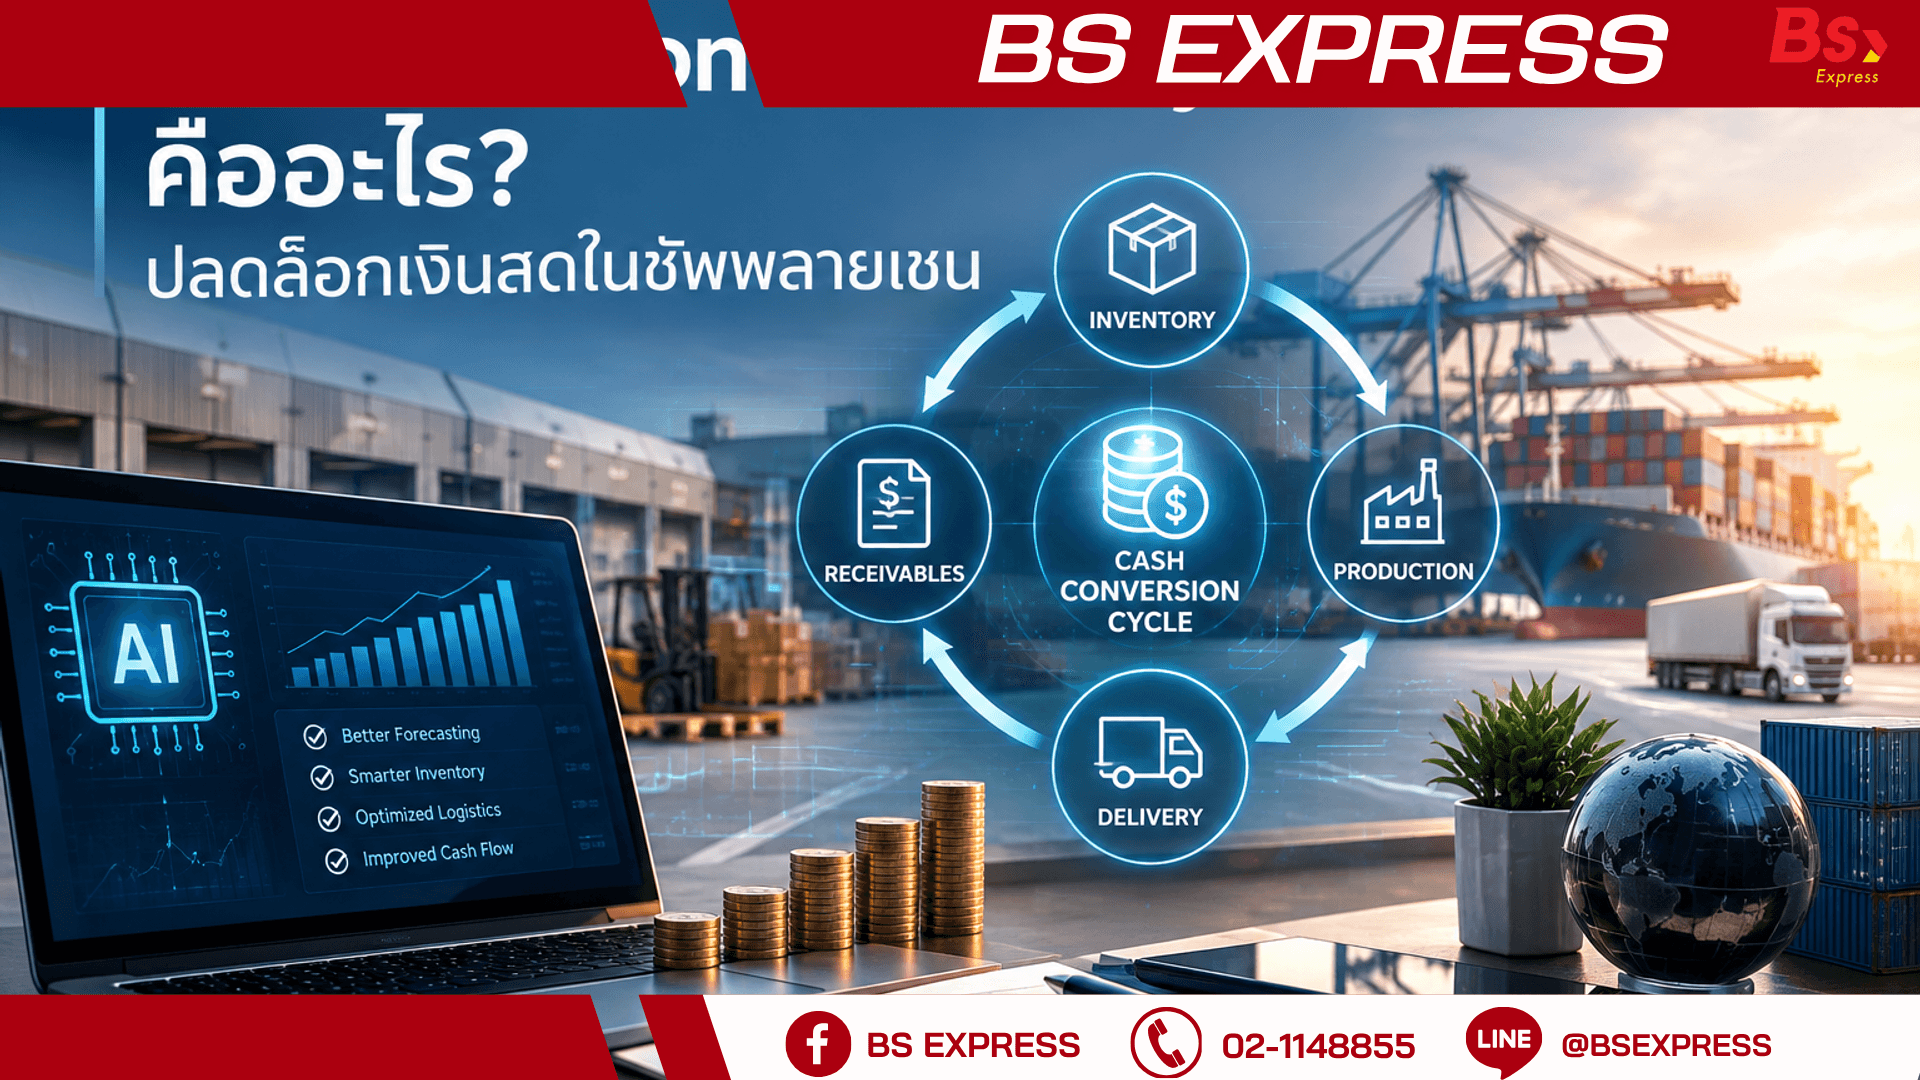
ในภาวะที่ต้นทุนเงินทุนสูงขึ้นและธนาคารเข้มงวดกับการปล่อยสินเชื่อมากขึ้น "เงินสด" กลายเป็นทรัพยากรที่มีค่าที่สุดขององค์กร มากกว่าที่เคยเป็นในรอบหลายปีที่ผ่านมา หลายบริษัทที่ทำกำไรได้ดีในงบกำไรขาดทุนกลับประสบปัญหาขาดสภาพคล่องในความเป็นจริง เพราะเงินไปจมอยู่ในสต๊อกสินค้าที่ขายไม่ออก ลูกหนี้การค้าที่เก็บเงินช้า หรือเงื่อนไขการจ่ายเจ้าหนี้ที่ไม่เอื้อประโยชน์ ตัวชี้วัดที่สะท้อนปัญหานี้ได้ชัดเจนที่สุดคือ Cash Conversion Cycle หรือวงจรเงินสด ซึ่งบอกว่าองค์กรต้องใช้เวลากี่วันกว่าจะเปลี่ยนเงินที่จ่ายไปเป็นสินค้าคงคลัง กลับมาเป็นเงินสดในมือได้อีกครั้ง
สิ่งที่เปลี่ยนไปในช่วงสองสามปีมานี้คือ องค์กรชั้นนำเริ่มนำปัญญาประดิษฐ์เข้ามาบริหารจัดการวงจรเงินสดอย่างเป็นระบบ แทนที่จะอาศัยการคาดการณ์แบบสเปรดชีตหรือประสบการณ์ของทีมการเงินเพียงอย่างเดียว บทความนี้จะพาไปทำความเข้าใจว่า AI Cash Conversion Cycle คืออะไร เข้ามาช่วยองค์กรตรงไหนบ้าง และมีข้อควรระวังอะไรก่อนเริ่มนำไปใช้จริง
วงจรเงินสดคืออะไร
วงจรเงินสด (Cash Conversion Cycle: CCC) คำนวณจากสูตร DIO บวก DSO ลบ DPO โดยแต่ละตัวมีความหมายดังนี้
DIO (Days Inventory Outstanding):
คือจำนวนวันเฉลี่ยที่สินค้าคงเหลืออยู่ในคลังก่อนจะถูกขายออกไป ยิ่งตัวเลขนี้สูง แปลว่ายิ่งมีเงินจมอยู่ในสต๊อกนานขึ้น
DSO (Days Sales Outstanding):
คือจำนวนวันเฉลี่ยที่ใช้ในการเก็บเงินจากลูกหนี้การค้าหลังจากขายสินค้าไปแล้ว ยิ่งเก็บช้า ยิ่งกระทบสภาพคล่อง
DPO (Days Payable Outstanding):
คือจำนวนวันเฉลี่ยที่บริษัทใช้ก่อนจะจ่ายเงินให้เจ้าหนี้การค้า ยิ่งจ่ายช้าได้อย่างมีวินัยโดยไม่เสียความสัมพันธ์กับซัพพลายเออร์ ยิ่งช่วยรักษาเงินสดในมือได้นานขึ้น
ยิ่งตัวเลขวงจรเงินสดโดยรวมต่ำหรือติดลบมากเท่าไร ยิ่งแปลว่าองค์กรมีประสิทธิภาพในการหมุนเงินทุนหมุนเวียนสูง ธุรกิจค้าปลีกและอีคอมเมิร์ซบางรายที่มีอำนาจต่อรองสูงกับซัพพลายเออร์ สามารถทำให้วงจรเงินสดติดลบได้ เพราะเก็บเงินจากลูกค้าเร็วกว่าที่ต้องจ่ายให้เจ้าหนี้
ทำไม AI จึงเข้ามามีบทบาทในเรื่องนี้
การบริหารวงจรเงินสดแบบเดิมมักแยกส่วนกันทำ ฝ่ายจัดซื้อดูแลเจ้าหนี้ ฝ่ายคลังสินค้าดูแลสต๊อก ฝ่ายบัญชีดูแลลูกหนี้ ต่างคนต่างมีข้อมูลของตัวเองและตัดสินใจแบบแยกส่วน ทำให้เกิดการตัดสินใจที่ขัดแย้งกัน เช่น ฝ่ายขายเร่งปิดยอดโดยให้เครดิตเทอมยาวขึ้นโดยไม่รู้ว่าจะกระทบกระแสเงินสดของบริษัทแค่ไหน
AI เข้ามาแก้ปัญหานี้ด้วยการเชื่อมโยงข้อมูลจากทุกจุด ทั้งระบบ ERP ระบบคลังสินค้า ข้อมูลการชำระเงินในอดีต และข้อมูลภายนอกอย่างสภาพเศรษฐกิจหรือพฤติกรรมลูกค้า มาวิเคราะห์ร่วมกันแบบเรียลไทม์ แล้วให้คำแนะนำหรือดำเนินการโดยอัตโนมัติในแต่ละองค์ประกอบของวงจรเงินสด แทนที่จะมองแยกส่วนแบบเดิม
AI กับการลดวันคงคลังสินค้า
องค์ประกอบ DIO มักเป็นจุดที่เงินสดจมมากที่สุดในธุรกิจที่มีสินค้าทางกายภาพ โดยเฉพาะธุรกิจโลจิสติกส์และค้าปลีกที่ต้องสต๊อกสินค้าล่วงหน้า โมเดล AI ด้านการพยากรณ์อุปสงค์สามารถวิเคราะห์รูปแบบการขายในอดีต ฤดูกาล แคมเปญการตลาด และปัจจัยภายนอกเพื่อคาดการณ์ความต้องการสินค้าแต่ละรายการได้แม่นยำกว่าการใช้ค่าเฉลี่ยเคลื่อนที่แบบเดิม
เมื่อพยากรณ์แม่นขึ้น องค์กรสามารถสั่งซื้อในปริมาณที่เหมาะสม ลดสต๊อกส่วนเกินที่ขายไม่ออก และลดสต๊อกขาดที่ทำให้เสียโอกาสขาย ระบบ AI บางแพลตฟอร์มยังสามารถแนะนำให้ลดราคาสินค้าที่ค้างสต๊อกนานก่อนที่จะกลายเป็นสินค้าล้าสมัยโดยสิ้นเชิง ซึ่งช่วยแปลงสต๊อกกลับเป็นเงินสดได้เร็วขึ้นแม้จะได้กำไรน้อยลงบ้าง
AI กับการเร่งเก็บหนี้จากลูกค้า
ในฝั่ง DSO บริษัทที่มีลูกค้าเป็นองค์กร (B2B) จำนวนมากมักเผชิญปัญหาลูกหนี้ค้างชำระ ซึ่งกระทบกระแสเงินสดโดยตรง AI สามารถช่วยได้สองระดับ
ระดับแรกคือการให้เครดิตอย่างชาญฉลาด โมเดลการให้คะแนนเครดิตที่ใช้ AI สามารถวิเคราะห์ประวัติการชำระเงิน สถานะทางการเงิน และแม้แต่พฤติกรรมการสั่งซื้อของลูกค้าแต่ละราย เพื่อกำหนดวงเงินเครดิตและเงื่อนไขการชำระเงินที่เหมาะสมกับความเสี่ยงจริง แทนที่จะใช้เกณฑ์เดียวกันกับลูกค้าทุกราย
ระดับที่สองคือการติดตามหนี้แบบคาดการณ์ล่วงหน้า ระบบ AI สามารถวิเคราะห์รูปแบบพฤติกรรมและส่งสัญญาณเตือนล่วงหน้าว่าลูกหนี้รายใดมีแนวโน้มจะจ่ายช้าก่อนที่จะถึงกำหนดชำระจริง ทำให้ทีมการเงินสามารถติดต่อทวงถามหรือเสนอเงื่อนไขผ่อนผันได้ทันเวลา แทนที่จะรอให้หนี้เลยกำหนดไปแล้วจึงเริ่มดำเนินการ ซึ่งช่วยลดอัตราหนี้สูญและร่นระยะเวลาเก็บเงินโดยเฉลี่ยลงได้อย่างมีนัยสำคัญ
AI กับการบริหารเจ้าหนี้การค้าอย่างมีกลยุทธ์
ฝั่ง DPO เป็นองค์ประกอบที่มักถูกมองข้าม เพราะดูเหมือนควบคุมได้ง่ายด้วยการ "จ่ายให้ช้าที่สุดเท่าที่ทำได้" แต่ในความเป็นจริงการจ่ายช้าเกินไปอาจทำลายความสัมพันธ์กับซัพพลายเออร์รายสำคัญ หรือทำให้เสียส่วนลดจากการจ่ายเร็ว
AI ช่วยหาจุดสมดุลนี้ได้ด้วยการวิเคราะห์ต้นทุนโอกาสของแต่ละทางเลือก เช่น เปรียบเทียบระหว่างส่วนลดที่ได้จากการจ่ายเร็วกับต้นทุนทางการเงินของการถือเงินสดไว้นานขึ้น รวมถึงประเมินความสำคัญเชิงกลยุทธ์ของซัพพลายเออร์แต่ละรายเพื่อจัดลำดับความสำคัญในการจ่ายเงิน ซัพพลายเออร์ที่มีความเสี่ยงด้านอุปทานสูงหรือหาทดแทนยาก อาจควรได้รับการจ่ายเงินตรงเวลาหรือเร็วกว่ากำหนดเพื่อรักษาความสัมพันธ์ ในขณะที่ซัพพลายเออร์ทั่วไปที่มีทางเลือกมากอาจยืดเทอมการจ่ายได้โดยไม่กระทบการดำเนินงาน
แนวโน้มการนำไปใช้จริงในองค์กร
ปัจจุบันแพลตฟอร์มด้านการเงินและระบบ ERP หลายรายเริ่มฝัง AI เข้าไปในโมดูลบริหารเงินทุนหมุนเวียนมากขึ้น ตั้งแต่ระบบเก็บหนี้อัตโนมัติที่ส่งอีเมลติดตามลูกหนี้ตามพฤติกรรมของแต่ละราย ไปจนถึงระบบวิเคราะห์เจ้าหนี้ที่แนะนำเงื่อนไขการจ่ายเงินแบบไดนามิก แนวโน้มนี้สอดคล้องกับกระแสที่ผู้บริหารการเงินให้ความสำคัญกับ "working capital" มากขึ้นในภาวะดอกเบี้ยสูง เพราะการลดวงจรเงินสดลงแม้เพียงไม่กี่วันก็สามารถปลดล็อกเงินสดจำนวนมากได้โดยไม่ต้องกู้ยืมเพิ่มหรือเพิ่มทุน
สำหรับธุรกิจที่มีห่วงโซ่อุปทานข้ามประเทศ การนำ AI มาวิเคราะห์วงจรเงินสดยังช่วยให้มองเห็นผลกระทบของปัจจัยภายนอก เช่น ความล่าช้าในการขนส่งหรือความผันผวนของอัตราแลกเปลี่ยน ที่ส่งผลต่อทั้งระยะเวลาคงคลังและระยะเวลาชำระเงินข้ามพรมแดนได้ชัดเจนขึ้นกว่าการวิเคราะห์แบบแยกส่วน
ความท้าทายที่ต้องเตรียมรับมือ
การนำ AI มาใช้กับวงจรเงินสดไม่ใช่เรื่องที่ทำได้ในชั่วข้ามคืน ความท้าทายหลักมีอยู่หลายด้าน
ด้านแรกคือคุณภาพและความครบถ้วนของข้อมูล หากข้อมูลจากระบบ ERP คลังสินค้า และบัญชีลูกหนี้ยังกระจัดกระจายและไม่เชื่อมโยงกัน โมเดล AI ก็จะให้คำแนะนำที่คลาดเคลื่อน องค์กรจึงต้องลงทุนในการรวมศูนย์ข้อมูลก่อนที่จะคาดหวังผลลัพธ์จาก AI
ด้านที่สองคือการบริหารความสัมพันธ์กับคู่ค้า การใช้ AI เพื่อยืดเทอมการจ่ายเงินหรือเข้มงวดกับเครดิตลูกค้ามากเกินไปอาจสร้างความไม่พอใจและทำลายความสัมพันธ์ทางธุรกิจในระยะยาว องค์กรจึงควรใช้คำแนะนำจาก AI เป็นข้อมูลประกอบการตัดสินใจของคน ไม่ใช่ปล่อยให้ระบบตัดสินใจแทนทั้งหมดโดยไม่มีการตรวจสอบ
ด้านที่สามคือการเปลี่ยนแปลงเชิงองค์กร เพราะการบริหารวงจรเงินสดด้วย AI ต้องอาศัยความร่วมมือข้ามฝ่าย ทั้งจัดซื้อ คลังสินค้า ขาย และการเงิน ซึ่งแต่ละฝ่ายมักมีเป้าหมายและตัวชี้วัดของตัวเองที่อาจขัดแย้งกัน หากไม่มีเจ้าภาพกลางที่ดูแลเรื่องนี้อย่างชัดเจน การนำ AI มาใช้ก็อาจติดขัดที่กระบวนการทำงานมากกว่าตัวเทคโนโลยีเอง
แนวทางเริ่มต้นสำหรับองค์กร
องค์กรที่สนใจเริ่มนำ AI มาใช้กับวงจรเงินสดควรเริ่มจากการวัดผลปัจจุบันให้ชัดเจนก่อน โดยแยกคำนวณ DIO DSO และ DPO ของแต่ละหน่วยธุรกิจหรือแต่ละกลุ่มสินค้า เพื่อดูว่าจุดที่เงินสดจมมากที่สุดอยู่ตรงไหน จากนั้นจึงเลือกนำ AI เข้ามาแก้ปัญหาที่จุดนั้นก่อนเป็นลำดับแรก แทนที่จะพยายามทำทุกด้านพร้อมกัน
หลังจากนั้นควรทดลองใช้ในขอบเขตเล็ก เช่น เลือกกลุ่มลูกค้าหรือกลุ่มสินค้าบางส่วนมาทดสอบโมเดลพยากรณ์หรือระบบเก็บหนี้อัตโนมัติ ก่อนขยายผลไปทั้งองค์กร พร้อมทั้งกำหนดผู้รับผิดชอบที่มองภาพรวมของวงจรเงินสดทั้งระบบ ไม่ใช่มองแยกเป็นส่วนตามหน้าที่งานเดิม เพื่อให้การตัดสินใจของแต่ละฝ่ายสอดคล้องไปในทิศทางเดียวกัน
สรุป
วงจรเงินสดเป็นตัวชี้วัดที่สะท้อนสุขภาพทางการเงินของธุรกิจได้ตรงไปตรงมากว่าตัวเลขกำไรในหลายกรณี และในยุคที่ต้นทุนเงินทุนสูงขึ้น การบริหารวงจรเงินสดอย่างมีประสิทธิภาพจึงกลายเป็นความได้เปรียบทางการแข่งขันที่สำคัญ AI เข้ามาช่วยเปลี่ยนการบริหารเรื่องนี้จากการตัดสินใจแบบแยกส่วนและอาศัยประสบการณ์ ไปสู่การตัดสินใจที่อิงข้อมูลแบบเรียลไทม์และมองภาพรวมทั้งสต๊อกสินค้า ลูกหนี้ และเจ้าหนี้ไปพร้อมกัน อย่างไรก็ตาม เทคโนโลยีเพียงอย่างเดียวไม่เพียงพอ องค์กรยังต้องมีข้อมูลที่มีคุณภาพ ความร่วมมือข้ามฝ่าย และดุลยพินิจของคนในการรักษาความสัมพันธ์กับคู่ค้าควบคู่กันไปด้วย เพื่อให้การปลดล็อกเงินสดผ่าน AI เป็นไปอย่างยั่งยืนและไม่สร้างผลกระทบด้านอื่นตามมาในภายหลัง